
Leer en el idioma original (inglés)
Corea del Sur Propone Cuarta Prórroga para el Impuesto a las Criptomonedas hasta 2029
Redactado con inteligencia artificial. Traducción automática del inglés.
Corea del Sur busca posponer la implementación de su impuesto del 22% sobre las ganancias de criptomonedas de enero de 2027 a 2029. El gobierno planea consultar a los legisladores sobre esta prórroga, citando preocupaciones sobre la competitividad del mercado y la necesidad de ajustes regulatorios.
Propuesta de Prórroga del Impuesto a las Criptomonedas
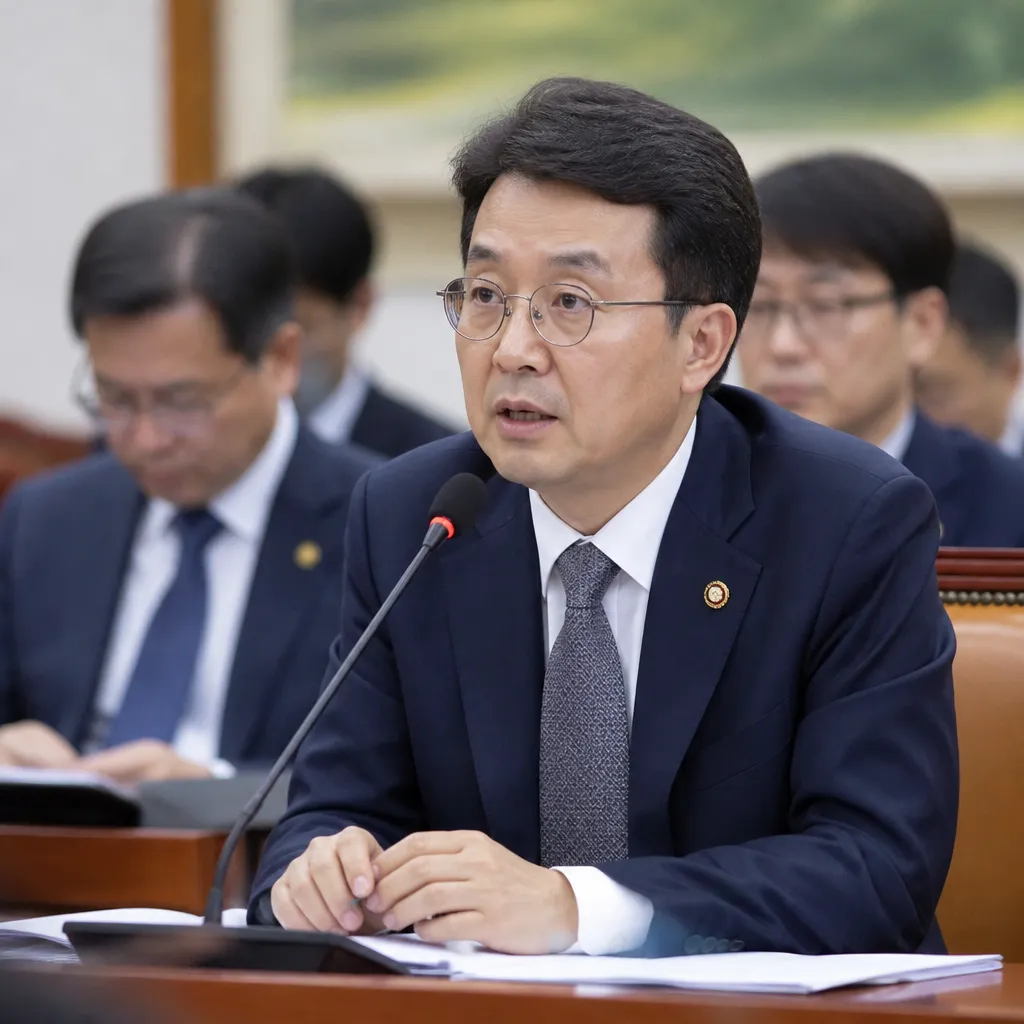
El gobierno de Corea del Sur está considerando retrasar la implementación de un impuesto del 22% sobre las ganancias de criptomonedas por cuarta vez, moviendo la fecha de inicio de enero de 2027 a 2029. El Ministro de Finanzas, Lee Hyoung-il, anunció esta propuesta, enfatizando la necesidad de una mayor consulta con los legisladores.
El impuesto impondría un gravamen del 22%, que incluye un impuesto sobre la renta del 20% y un impuesto local del 2% sobre las ganancias anuales de criptomonedas que superen los 2.5 millones de won (aproximadamente $1,860). El gobierno argumenta que implementar el impuesto antes del inicio de los intercambios de información con EE. UU. bajo el Marco de Reporte de Activos Cripto (CARF) podría desventajar a los mercados surcoreanos.
Además, los funcionarios están planeando una disposición de arrastre de pérdidas de tres años. Esto permitiría a los inversores compensar sus pérdidas en criptomonedas contra las ganancias obtenidas en los tres años siguientes. Se espera que las enmiendas para mejorar el sistema fiscal sean presentadas durante la sesión parlamentaria regular en 2027, con directrices detalladas anticipadas para la primera mitad de 2028.
El impuesto estaba inicialmente programado para entrar en vigor en enero de 2022, pero ha enfrentado múltiples aplazamientos a 2023, 2025 y ahora 2027. Los funcionarios han mantenido conversaciones con los principales intercambios de criptomonedas en respuesta a las preocupaciones de la industria sobre las reglas fiscales no resueltas y la necesidad de una preparación adecuada de la infraestructura.